Revisas el registro de entrega de residuos peligrosos del semestre y notas que la planilla de marzo no tiene la firma del gestor. ¿Ya tienes un hallazgo o solo una sospecha? La respuesta depende de la evidencia objetiva en auditoría: la información que puedes verificar y que se relaciona con el criterio que estás auditando.
Si eres auditor interno en formación, responsable del SGA o trabajador designado para el equipo auditor, aprenderás qué cuenta como evidencia en una auditoría ISO (no contable), cómo se obtiene, cuántos registros revisar y cómo dejar el rastro que sostiene cada hallazgo.
Evidencia objetiva en auditoría: qué cuenta y por qué sin ella no hay hallazgo
ISO 19011 entiende la evidencia de la auditoría como información que se relaciona con los criterios de auditoría y que se puede verificar, según la definición que recoge la Agencia Ferroviaria de la Unión Europea a partir de la edición 2018. En la práctica, evidencia objetiva y evidencia de la auditoría se usan casi como sinónimos. La cuarta edición de ISO 19011 se publicó en mayo de 2026, según la ficha oficial de ISO.
Dos condiciones separan la evidencia de una afirmación: pertinencia al criterio y posibilidad de comprobarla. La frase "aquí siempre se hace así" no se puede comprobar. El estado de la pintura de un almacén se comprueba, pero no guarda relación con el control de vertimientos.
El hallazgo nace de comparar la evidencia con el criterio. Los criterios de una auditoría interna incluyen ISO 14001, los requisitos legales aplicables y los procedimientos propios. Sin evidencia, el hallazgo se reduce a una opinión. El ciclo completo, desde el programa hasta el seguimiento, se explica en la auditoría interna ISO 14001.
Las tres fuentes de evidencia en una auditoría ISO 14001
Una auditoría ISO 14001 obtiene evidencia por tres vías: entrevista, observación y revisión de registros. Ninguna basta sola; los mejores ejemplos de evidencia objetiva surgen cuando dos fuentes coinciden.
Las tres fuentes de evidencia en una auditoría ISO 14001
| Fuente | Qué aporta | Ejemplo ambiental | Límite principal |
|---|---|---|---|
| Entrevista | Cómo entiende y aplica el proceso quien lo ejecuta | El operario explica qué hace si se rompe un tambor de solvente | Es una declaración y requiere confirmación |
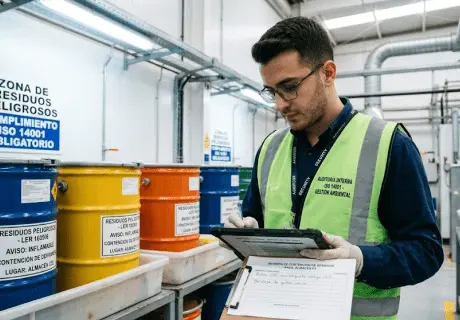
| Observación | Lo que ocurre en el momento de la auditoría | Envases rotulados y sobre contención en el almacén de químicos | Muestra un instante y no el periodo completo |
| Revisión de registros | Lo que ocurrió durante el periodo auditado | Manifiestos de residuos, informes de laboratorio, actas de capacitación | Un registro puede estar completo y no reflejar la realidad |
Una declaración se vuelve evidencia cuando un registro o una observación la respalda.
Triangular significa confirmar un dato con al menos otra fuente. Si el operario afirma que rotula los envases al llenarlos, el auditor observa los envases y compara cada rótulo con el registro de generación. Una declaración se vuelve evidencia cuando un registro o una observación la respalda. Las técnicas de entrevista en auditoría explican cómo pedir esa demostración durante la conversación.
Muestreo en auditoría de sistemas de gestión: cuántos registros revisar
Una auditoría dura horas o días y los registros de un sistema de gestión cubren años, por eso el auditor trabaja con muestras. El muestreo en auditoría de sistemas de gestión busca conclusiones útiles sobre el objetivo de la auditoría, no revisarlo todo. ISO 19011 distingue el muestreo por juicio y el muestreo estadístico, según una descripción de su anexo de muestreo.
El muestreo por juicio se apoya en la competencia del equipo auditor: pesan la experiencia de auditorías anteriores, la complejidad de los requisitos, los cambios recientes y los riesgos ya identificados. Su límite: no cuantifica la incertidumbre de las conclusiones. El muestreo estadístico exige conocer la población y diseñar un plan; en las auditorías internas ambientales se usa poco, porque las poblaciones son pequeñas.
No existe un número universal de registros. El tamaño responde al objetivo, al riesgo del proceso y a la variabilidad observada. Cinco reglas prácticas ayudan a decidir sin estadística avanzada:
- Define la población: por ejemplo, las entregas de residuos peligrosos del semestre.
- Cubre todo el periodo auditado: una muestra de los últimos dos meses no representa seis.
- Varía turnos, sitios y responsables: una muestra homogénea oculta diferencias.
- Carga la muestra hacia el riesgo: los residuos peligrosos pesan más que los papeles.
- Amplía cuando encuentres una desviación: así distingues un caso aislado de un patrón.
Deja escrito qué población, qué criterio de selección y qué tamaño usaste, para que otra persona pueda reproducir tu muestra.
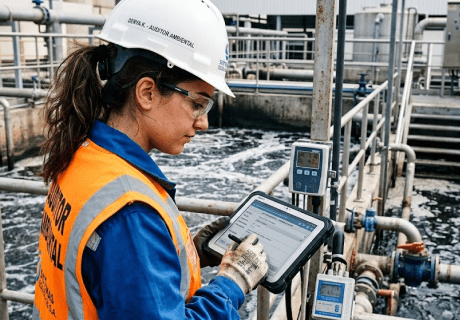
Soy auditor interno en una planta de tratamiento de aguas y el jefe de planta asegura que el vertimiento siempre cumple, pero solo me muestra el informe del último mes. ¿Con eso basta?
No. Un informe describe un momento, no el periodo auditado. Define una muestra de varios meses, incluye distintos turnos y pide las mediciones originales del laboratorio, no solo el resumen. La afirmación "siempre cumple" es una declaración por verificar, no evidencia.
Pregunta de la práctica
Trazabilidad de evidencias de auditoría: unir criterio, evidencia y hallazgo
La trazabilidad de evidencias de auditoría es la capacidad de reconstruir, semanas después, de dónde salió cada dato: qué documento, qué fecha, quién lo mostró y contra qué criterio se comparó. Una tabla de trabajo sencilla la garantiza; sus filas de ejemplo usan datos ficticios.
Tabla de trabajo para trazar criterio, evidencia y hallazgo
| Criterio | Evidencia | Fuente | Resultado |
|---|---|---|---|
| El procedimiento exige rotular cada envase con fecha de generación | 12 envases observados: 11 con fecha, 1 sin fecha | Recorrido del almacén, 10:15 | Desviación por confirmar |
| El plan de monitoreo fija medir el vertimiento cada mes | Informes de 6 de 6 meses con los parámetros definidos | Informes del laboratorio externo | Conforme |
La trazabilidad de evidencias permite que otra persona llegue al mismo documento que consultó el auditor.
Cada fila debe llevar a otro auditor al mismo documento: anota el registro, su fecha y quién lo mostró; evita "revisé los registros". Esa trazabilidad se reutiliza en el informe de auditoría ISO 14001, donde cada hallazgo cita su criterio y su evidencia.
Clasificar un hallazgo como no conformidad mayor o menor es un paso posterior: primero se establece qué evidencia existe y después qué gravedad tiene. La clasificación y cómo redactar una no conformidad se desarrollan en los artículos del curso de Auditoría ISO 19011.
Caso de práctica: del registro incompleto al hallazgo defendible
Caso de práctica, con datos ficticios: una auditora interna de una planta de galvanizado revisa las entregas de residuos peligrosos del primer semestre. El procedimiento de la planta exige un manifiesto firmado por el gestor autorizado en cada entrega. La planilla registra catorce entregas.
- Define la población y la muestra. La población son las catorce entregas. La auditora selecciona ocho: dos por bimestre y las dos de mayor volumen.
- Revisa los manifiestos. Seis tienen la firma del gestor. Dos, de marzo y de abril, no la tienen.
- Amplía la muestra. Pide los seis manifiestos restantes. Uno más carece de firma, así que son tres de catorce.
- Contrasta con otra fuente. El jefe de almacén explica que el gestor a veces entrega el manifiesto días después. La auditora pide la carpeta digital y el documento no aparece.
- Redacta el hallazgo. Criterio: el procedimiento interno de residuos peligrosos. Evidencia: tres de catorce entregas sin manifiesto firmado, con sus fechas. Hallazgo: no conformidad frente al procedimiento.
El hallazgo se sostiene porque cualquiera puede ir a la carpeta y contar los tres manifiestos ausentes. "El almacén lleva mal los registros" no permitiría esa comprobación.
Errores frecuentes al obtener evidencia objetiva
Errores frecuentes al obtener evidencia objetiva
| Error frecuente | Por qué ocurre | Cómo evitarlo |
|---|---|---|
| Tomar una opinión como evidencia | Se confía en la experiencia del auditado | Pedir un registro o una demostración que respalde la afirmación |
| Muestrear solo lo que el auditado entrega | El auditado selecciona lo mejor | Elegir la muestra a partir de la población completa |
| No registrar la evidencia en el momento | Se confía en la memoria | Anotar documento, fecha, fuente y responsable durante la auditoría |
| Generalizar a partir de un solo caso | No se amplía la muestra | Ampliar para distinguir un caso aislado de un patrón |
La evidencia objetiva se protege eligiendo la muestra, cubriendo todo el periodo y registrando cada dato en el momento.
Preguntas frecuentes
¿Qué diferencia hay entre evidencia objetiva y opinión del auditor?
La evidencia objetiva es información verificable y relacionada con el criterio: un registro, un hecho observado o una declaración comprobada. La opinión del auditor es una valoración personal que no se puede contrastar. Un hallazgo construido solo sobre opiniones no resiste la revisión del auditado.
¿Cuántos registros debo revisar en una auditoría interna ISO 14001?
No existe una cifra única: el tamaño depende del objetivo de la auditoría, del riesgo del proceso y de la variabilidad observada. Conviene cubrir todo el periodo, variar turnos y responsables, priorizar lo de mayor riesgo y ampliar la muestra cuando aparezca una desviación.
¿Cómo aprendo a obtener evidencia en una auditoría ISO 14001?
Con método y práctica. El curso de auditor interno ISO 14001 de Certhana prepara para planificar, ejecutar, reportar y dar seguimiento a auditorías, con casos ambientales. Es gratis, y la certificación internacional, opcional y de pago, acredita la formación como auditor interno.
Conclusión
La evidencia objetiva es lo que separa un hallazgo defendible de una opinión. Se obtiene por tres fuentes que se confirman entre sí, se muestrea según el objetivo y el riesgo, y se traza en una tabla que permite a otra persona llegar al mismo documento. Empieza por tu próxima auditoría: anota cada dato con su fuente y su fecha.